Cách tiết kiệm tiền hiệu quả: 6 bước thực tế cho năm 2026
Tiết kiệm tiền không nằm ở việc nhịn chi tiêu, mà ở chỗ biết dòng tiền của mình đang chảy đi đâu. Tôi đi qua 6 bước: ghi chép 30 ngày, cắt giảm chi phí thực phẩm, tự động trích tiết kiệm ngay khi nhận lương, thương lượng các khoản cố định, tăng thu nhập bằng kỹ năng sẵn có và duy trì thói quen đủ bền để không bỏ giữa đường.
Phân tích dòng tiền cá nhân trong 30 ngày đầu tiên
Muốn tiết kiệm tiền hiệu quả, bạn phải biết tiền đi đâu trước khi quyết định cắt gì. Tôi thường yêu cầu bản thân ghi chép đủ 30 ngày, không bỏ sót một khoản nào. Đây là nền tảng để không rơi vào tình trạng “cuối tháng không hiểu vì sao hết tiền”.
Ghi chép toàn bộ thu nhập và chi tiêu
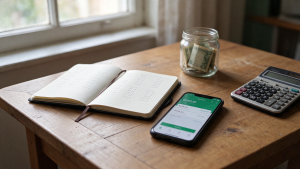
Bạn có thể dùng sổ tay hoặc app như Money Lover, Spendee. Tôi dùng app vì tiện xem lại theo ngày, theo hạng mục. Nguyên tắc của tôi là chi đến đâu ghi đến đó, kể cả 10.000 đồng gửi xe. Thu nhập cũng phải ghi rõ nguồn: lương, thưởng, tiền lãi, tiền cho thuê.
Chỉ cần 30 ngày, bạn sẽ thấy bức tranh dòng tiền thật. Không cần phán xét ngay, chỉ cần dữ liệu trung thực.
Phân loại chi phí thành 3 nhóm
Sau khi ghi chép đủ, tôi chia toàn bộ chi tiêu thành 3 nhóm chính: cố định, linh hoạt và lãng phí. Cách chia này giúp bạn biết khoản nào không thể động, khoản nào có thể điều chỉnh ngay.
| Nhóm chi phí | Đặc điểm | Ví dụ | Hướng xử lý |
|---|---|---|---|
| Cố định | Bắt buộc, khó thay đổi trong ngắn hạn | Tiền thuê nhà, trả góp, học phí | Chấp nhận, xem xét đàm phán lại nếu có thể |
| Linh hoạt | Cần thiết nhưng mức chi thay đổi theo tháng | Ăn uống, xăng xe, điện nước | Tối ưu dần, đặt hạn mức tuần |
| Lãng phí | Không tạo giá trị thực, bỏ không ảnh hưởng cuộc sống | Cà phê 5 lần/tuần, mua sắm theo cảm xúc | Cắt giảm ngay trong tuần đầu |
Nếu bạn đang trả lãi vay tiêu dùng, hãy rà soát mức lãi suất hiện tại. Có thể bạn đang chịu mức cao hơn mặt bằng chung, việc tái cơ cấu khoản vay sẽ giải phóng dòng tiền đáng kể. Tôi từng giúp một người bạn giảm gần 800.000 đồng tiền lãi mỗi tháng chỉ nhờ chuyển khoản vay sang ngân hàng khác có lãi suất ưu đãi hơn, tham khảo thêm ở bài Lãi suất ngân hàng 2026: Chọn kỳ hạn nào lợi nhất?.
Cắt giảm 2–3 khoản chi ngay trong tuần đầu
Đừng cố cắt quá nhiều, dễ bỏ cuộc. Tôi chọn 3 khoản dễ thấy nhất từ nhóm lãng phí để bắt đầu:
- Cà phê hoặc trà sữa hàng ngày – nếu bạn tốn 40.000 đồng mỗi lần và uống 6 lần/tuần, cắt giảm xuống còn 2 lần giúp giữ lại khoảng 640.000 đồng/tháng.
- Đặt đồ ăn qua app – phí giao hàng và xu hướng gọi món theo cảm xúc thường làm hóa đơn tăng 30–50% so với tự nấu hoặc mua tại quán.
- Đăng ký dịch vụ ít dùng – gói xem phim, nghe nhạc, ứng dụng trả phí. Kiểm tra lịch sử thanh toán trên ngân hàng điện tử, hủy ngay những gói 30 ngày không mở lần nào.
Chỉ cần dừng 2 trong 3 khoản trên, tôi tiết kiệm được hơn 1 triệu đồng tháng đầu tiên. Khoản này nhỏ nhưng là tín hiệu cho thấy bạn hoàn toàn làm chủ được dòng tiền.
Khi đã có dữ liệu chi tiêu rõ ràng, bước tiếp theo là đặt hạn mức cho từng nhóm chi. Việc phân tích 30 ngày đầu tiên không phải để tra tấn bản thân, mà để tìm ra 2–3 điểm rò rỉ tài chính lớn nhất. Thấy được lỗ hổng là đã đi được một nửa hành trình cách tiết kiệm tiền bền vững rồi.
Cắt giảm chi phí thực phẩm và sinh hoạt hằng ngày
Khoản ăn uống và sinh hoạt thường chiếm 30–40% thu nhập hằng tháng. Đây là nơi dễ rò rỉ tiền nhất nếu không có kế hoạch rõ ràng. Tôi đã áp dụng ba cách tiết kiệm tiền dưới đây và giảm được gần 2 triệu đồng mỗi tháng trong năm 2026.
Lập thực đơn tuần và mua sắm theo danh sách cố định
Việc lập thực đơn vào tối Chủ nhật giúp tôi biết chính xác cả tuần ăn gì. Nhờ đó, mỗi lần đi chợ chỉ cần đối chiếu danh sách đã viết sẵn. Đừng mua theo cảm xúc.
- Ghi 7 bữa chính và 7 bữa phụ cho cả tuần.
- Kiểm tra tủ lạnh để tận dụng nguyên liệu còn thừa.
- Chia danh sách mua sắm theo nhóm: rau củ, thịt cá, đồ khô, gia vị.
- Mua đúng danh sách, không thêm món ngoài kế hoạch.
Có thể tham khảo tin tức nông nghiệp hằng ngày để biết loại rau quả nào đang vào mùa, giá mềm hơn.
So sánh đơn giá theo kg/ml thay vì chỉ nhìn giá bán
Nhiều người chỉ nhìn con số trên bao bì rồi kết luận món nào rẻ. Đây là sai lầm. Theo Tổng cục Thống kê, thực phẩm là nhóm hàng biến động giá thường xuyên, nên việc so sánh đơn giá càng cần thiết.
| Sản phẩm | Giá bán | Khối lượng/Thể tích | Đơn giá |
|---|---|---|---|
| Gạo loại A | 180.000 VND | 10 kg | 18.000 VND/kg |
| Gạo loại B | 160.000 VND | 8 kg | 20.000 VND/kg |
| Nước mắm loại A | 45.000 VND | 500 ml | 90 VND/ml |
| Nước mắm loại B | 52.000 VND | 650 ml | 80 VND/ml |
Gạo loại A đắt hơn về giá tuyệt đối nhưng rẻ hơn 2.000 VND mỗi kg. Đây chính là cách tiết kiệm tiền thực tế mà nhiều người bỏ qua khi mua sắm.
Săn khuyến mãi theo chu kỳ và dùng chương trình khách hàng thân thiết
Nhiều siêu thị và ứng dụng đi chợ online có khuyến mãi cố định vào ngày 5, ngày 15, ngày 25 hoặc cuối tháng. Tôi đã bật thông báo từ ứng dụng của hai chuỗi siêu thị lớn để không bỏ lỡ.
- Mua dầu ăn, bột giặt, nước rửa chén vào đúng ngày khuyến mãi, tiết kiệm được khoảng 15%.
- Tích điểm thành viên để hoàn tiền hoặc quy đổi phiếu mua hàng.
- Theo dõi giá 5 món mua thường xuyên trong 4 tuần liên tiếp để xác định mức giá sàn.
- Không ham mua 3 tặng 1 nếu sản phẩm không nằm trong danh sách cần dùng.
Tiết kiệm không nằm ở việc săn đồ rẻ nhất, mà là trả đúng giá cho đúng nhu cầu sử dụng trong tháng.
Khoản dư ra mỗi tháng nên được chuyển sang tài khoản riêng. Bạn có thể xem lãi suất ngân hàng 2026 để chọn kỳ hạn gửi phù hợp, tránh để tiền nhàn rỗi trong tài khoản thanh toán.
Tự động hóa việc tiết kiệm trước khi tiêu xài
Tiết kiệm chỉ bền vững khi nó diễn ra trước thời điểm bạn có cơ hội tiêu tiền. Tôi để chuyển khoản tự động ngay sau lương nên gần 3 năm nay không còn phải vật lộn với câu hỏi “cuối tháng còn dư bao nhiêu”. Phần này nói về cách thiết lập để cách tiết kiệm tiền vận hành gần như không cần ý chí.
Mở tài khoản tiết kiệm riêng và lệnh chuyển tự động
Tài khoản tiết kiệm nên tách hẳn tài khoản chi tiêu hằng ngày. Việc nhìn thấy số dư tiêu dùng và tiết kiệm trong hai nơi khác nhau giúp bạn tránh tự biện minh cho khoản rút bớt.
- Mở một tài khoản tiết kiệm không kỳ hạn hoặc có kỳ hạn ngắn, chọn ngân hàng có lãi suất ổn định. Bạn có thể tham khảo thêm bài Lãi suất ngân hàng 2026: Chọn kỳ hạn nào lợi nhất? để chọn nơi gửi phù hợp.
- Cài lệnh chuyển tự động cố định vào ngày 1 hoặc ngày 3 sau khi nhận lương. Tôi đặt lịch chuyển vào sáng hôm sau lương về, tránh cảnh cuối tuần bận rộn quên tay.
- Không cài chế độ rút tự động về tài khoản chi tiêu. Muốn dùng tiền tiết kiệm phải thao tác thủ công, khoảng cách vài phút đó nhiều khi đủ để dừng lại.
Trải nghiệm cá nhân: năm ngoái tôi từng thử chuyển tay theo lương, tháng nào cũng quên hoặc giảm trừ mức chuyển vì “tháng này phát sinh thêm”. Sau khi cài tự động 3 tháng liên tục, số tiết kiệm tăng nhanh hơn tôi dự kiến khoảng 15%.
Áp dụng quy tắc 50/30/20 hoặc 70/20/10 tùy mức thu nhập
Không có tỷ lệ nào đúng cho tất cả. Người thu nhập thấp cần phần chi tiêu thiết yếu lớn hơn, người thu nhập cao hơn có thể nâng phần tiết kiệm. Bảng dưới so sánh hai quy tắc thông dụng.
| Quy tắc | Chi tiêu thiết yếu | Chi tiêu tự do | Tiết kiệm | Phù hợp khi |
|---|---|---|---|---|
| 50/30/20 | 50% | 30% | 20% | Thu nhập vừa phải, còn muốn cân bằng hưởng thụ |
| 70/20/10 | 70% | 20% | 10% | Thu nhập thấp, chi phí cố định chiếm phần lớn |
Tôi khởi đầu với 70/20/10 trong những năm đầu đi làm, khi tiền nhà và ăn uống chiếm hơn 60% thu nhập. Sau khi tăng lương, tôi chuyển dần sang 50/30/20 mà không cảm thấy thiếu thốn. Việc chọn sai tỷ lệ thường làm hỏng cả kế hoạch vì áp lực chi tiêu dồn về cuối tháng.
Tăng dần tỷ lệ trích tiết kiệm mỗi quý
Tăng tiết kiệm quá nhanh dễ gây phản tác dụng. Mỗi quý nên tăng thêm 2–3% so với mức hiện tại. Như vậy từ 10% lên 20% trong vòng một năm, không phải chịu cú sốc chi tiêu đột ngột.
- Đặt lịch xem lại tỷ lệ vào đầu mỗi quý, cùng lúc với việc đối chiếu dòng tiền.
- Ưu tiên tăng tiết kiệm khi có tăng thu nhập, tránh tăng vào tháng phát sinh lễ Tết hoặc đóng học phí.
- Nếu tháng nào phải dùng đến tiền tiết kiệm, không hạ tỷ lệ trích, chỉ điều chỉnh nhóm chi tiêu tự do.
Cách này giúp cách tiết kiệm tiền không còn là bài toán ý chí. Nó thành một hệ thống tự vận hành mỗi tháng, mỗi quý đều tiến lên một bậc nhỏ.
Thương lượng và tối ưu hóa các khoản chi phí cố định
Chi phí cố định là khoản dễ bị bỏ quên nhất khi bàn về cách tiết kiệm tiền. Nhiều người trả đúng giá niêm yết cho internet, truyền hình và bảo hiểm suốt nhiều năm, trong khi nhà cung cấp luôn có chính sách giữ chân khách hàng cũ. Chỉ cần chủ động gọi điện và rà soát định kỳ, bạn có thể giảm 15–30% tổng chi phí cố định mỗi tháng.
Gọi điện đàm phán định kỳ mỗi 6 tháng
Tôi từng giảm được 23% cước internet chỉ sau một cuộc gọi 15 phút. Nguyên tắc rất đơn giản: đặt lịch nhắc trên điện thoại mỗi 6 tháng, tra giá gói mới của đối thủ, rồi gọi cho nhà cung cấp hiện tại và nói thẳng bạn đang cân nhắc chuyển đi.
Với bảo hiểm xe máy hoặc các sản phẩm bảo hiểm bổ trợ, hãy yêu cầu rà soát lại mức phí theo độ tuổi và lịch sử sử dụng. Không phải lúc nào cũng được giảm, nhưng nếu không hỏi, gần như chắc chắn bạn sẽ tiếp tục trả nguyên giá.
Chuyển sang gói cước đúng mức sử dụng thực tế
Trước khi gọi, hãy kiểm tra hóa đơn 3 tháng gần nhất và đối chiếu với nhu cầu thật. Dưới đây là bảng so sánh tôi thường dùng khi rà soát cho khách hàng:
| Hạng mục | Gói đang dùng | Mức dùng thực tế | Tiết kiệm ước tính |
|---|---|---|---|
| Internet cáp quang | 150 Mbps | Dưới 70 Mbps | 80.000–120.000 đồng/tháng |
| Truyền hình trả phí | 180 kênh | Dưới 30 kênh | 50.000–90.000 đồng/tháng |
| Data di động | 8 GB/ngày | Dưới 5 GB/ngày | 30.000–60.000 đồng/tháng |
Quy trình rà soát nên thực hiện tuần tự:
- Mở sao kê hoặc hóa đơn điện tử 3 tháng gần nhất.
- Ghi lại thông số dùng thực tế: tốc độ mạng, số kênh, dung lượng data.
- So sánh với gói đang trả tiền, chọn gói thấp hơn một bậc nếu dùng không hết.
- Gọi tổng đài yêu cầu chuyển gói, tuyệt đối không tự động gia hạn gói cũ.
Thuê nhà xa trung tâm hoặc ở ghép
Nếu tiền nhà chiếm trên 35% thu nhập, đây là khoản cần cắt mạnh nhất trong bài toán cách tiết kiệm tiền. Chuyển từ quận nội đô ra khu vực cách trung tâm 8–12 km thường giảm 15–25% giá thuê. Ở ghép 2–3 người cũng giảm tương đương, nhưng phải chấp nhận ít không gian riêng tư hơn.
Cần cân nhắc chi phí đi lại tăng thêm. Nếu chênh lệch tiền thuê lớn hơn chi phí xăng xe và thời gian di chuyển, phương án dời ra xa vẫn hợp lý. Tham khảo mặt bằng giá tại Giá chung cư Hà Nội 2026 hoặc Bất động sản 2026 để có cơ sở so sánh. Tôi từng ở ghép với một đồng nghiệp, tiền thuê giảm 18%, đổi lại phải quy ước rõ giờ giấc và việc dùng chung bếp.
Tăng thu nhập bằng kỹ năng sẵn có để mở rộng khoản tiết kiệm
Tăng thu nhập là phần ít được nhắc tới trong hầu hết lời khuyên về cách tiết kiệm tiền, nhưng nó thay đổi tốc độ tích lũy rõ rệt hơn cắt giảm. Nếu mỗi tháng chỉ tiết kiệm 1–2 triệu từ chi tiêu, một khoản thu nhập phụ 2–3 triệu sẽ rút ngắn thời gian đạt mục tiêu đi một nửa.
Nhận việc freelance với mức giá 200.000–500.000 đồng/giờ
Hầu hết người đi làm đều có ít nhất một kỹ năng có thể bán theo giờ. Dịch thuật, viết nội dung, thiết kế bằng Canva, trợ lý ảo là nhóm có nhu cầu cao tại Việt Nam.
| Kỹ năng | Mức giá tham khảo (đồng/giờ) | Kênh nhận việc phổ biến |
|---|---|---|
| Viết nội dung SEO | 250.000–400.000 | VietnamWorks, freelancer Việt |
| Dịch thuật Anh–Việt | 300.000–500.000 | Upwork, Fiverr |
| Thiết kế cơ bản | 200.000–350.000 | Facebook group, Zalo |
Tôi từng nhận một dự án dịch thuật 350.000 đồng/giờ vào năm ngoái. Bài học rút ra: chốt rõ số từ và số lần chỉnh sửa trước khi báo giá, tránh bị kéo dài ngoài dự kiến.
Bán đồ không dùng đến để thu hồi vốn
Đồ cũ trong nhà thường là khoản tiền đang ngủ. Sách, quần áo, đồ điện tử, máy tính bảng cũ có thể mang về vài trăm nghìn đến vài triệu đồng trong vài ngày.
- Chụp ảnh đủ 3 góc, ghi rõ tình trạng và phụ kiện.
- Định giá bằng 40–60% giá mua mới, tùy độ hao mòn.
- Ưu tiên chợ đồ cũ như Facebook Marketplace hoặc Chợ Tốt.
Với đồ điện tử, tôi thường kiểm tra pin và mô tả đúng lỗi để tránh tranh cãi sau giao dịch. Một lần tôi bán máy tính bảng cũ trên Facebook Marketplace trong 3 ngày, thu về 2,2 triệu đồng.
Học thêm một kỹ năng có thể tính phí theo giờ trong 3 tháng
Nếu kỹ năng hiện tại chưa đủ mạnh, 3 tháng là khoảng thời gian đủ để học một kỹ năng mới có thể bắt đầu kiếm tiền.
- Tháng 1: học nền tảng qua khóa ngắn hạn hoặc video miễn phí, làm 1 sản phẩm mẫu.
- Tháng 2: thực hành 2 dự án thật với mức phí thấp để kiểm tra phản hồi.
- Tháng 3: nâng giá lên 300.000–400.000 đồng/giờ, nhận việc ổn định 4–6 giờ mỗi tuần.
Kỹ năng dễ đạt mốc này gồm: viết quảng cáo, quay dựng video ngắn, dạy tiếng Anh giao tiếp. Số tiền thu nhập mới nên được tách riêng, so sánh lãi suất ngân hàng 2026 trước khi gửi vào khoản tiết kiệm dài hạn.
Tăng thu nhập nhưng giữ nguyên mức sống là cách nhanh nhất tôi từng dùng để mở rộng khoản tiết kiệm.
Duy trì thói quen tiết kiệm dài hạn mà không bị kiệt sức
Tiết kiệm dài hạn không phải là siết chặt mọi khoản chi. Nếu quá căng thẳng, bạn sẽ bỏ cuộc sau 2–3 tháng. Tôi từng đặt mục tiêu tiết kiệm 30% thu nhập rồi bỏ ngang vì cảm giác chán nản. Ba thói quen dưới đây giúp cách tiết kiệm tiền bền vững hơn.
Xem lại ngân sách 15 phút mỗi chủ nhật
Không cần kiểm tra chi tiêu mỗi ngày. Dành đúng 15 phút vào sáng chủ nhật để đối chiếu thu – chi trong tuần. Tôi mở Money Lover hoặc Sổ thu chi Misa, lọc các khoản vượt ngân sách nhóm ăn uống, di chuyển. Cứ đều đặn, việc này mất ít hơn 10 phút, không gây áp lực.
- Đánh dấu khoản chi vượt ngân sách trong tuần
- Gộp nhóm các chi tiêu nhỏ lẻ
- Cập nhật số dư tài khoản tiết kiệm
Tự thưởng một khoản nhỏ khi đạt mốc tiết kiệm
Não bộ cần phần thưởng để duy trì hành vi. Khi đạt mốc, hãy trích tối đa 5% số tiền tiết kiệm được trong tháng để tự thưởng. Quan trọng là không tự thưởng bằng cách chi tiêu phá vỡ mục tiêu.
| Mốc tiết kiệm đạt được | Mức tự thưởng gợi ý | Ngân sách tối đa |
|---|---|---|
| 10 triệu đồng | Bữa cà phê specialty | 150.000 đồng |
| 50 triệu đồng | Buổi massage hoặc sách | 500.000 đồng |
| 100 triệu đồng | Chuyến đi ngắn 2 ngày | 2.000.000 đồng |
Tôi thường chọn mức thưởng dưới 5% tiền tiết kiệm tháng đó. Cách này giúp không có cảm giác tằn tiện.
Điều chỉnh mục tiêu khi có biến cố thu nhập thay vì bỏ cuộc
Khi thu nhập giảm, đừng vứt bỏ toàn bộ kế hoạch. Hãy giảm tỷ lệ tiết kiệm từ 20% xuống 10% hoặc 5%. Nếu có khoản dư mới, điều chỉnh lại kỳ hạn gửi tiết kiệm phù hợp với lãi suất ngân hàng 2026. Quan trọng là giữ nhịp đều, không phải con số cố định.
- Ghi lại mức thu nhập mới trong 1–2 tháng
- Giảm tỷ lệ tiết kiệm xuống mức thấp nhưng vẫn duy trì
- Khôi phục tỷ lệ cũ khi thu nhập ổn định
Tôi từng mất thu nhập phụ 3 triệu đồng mỗi tháng, không bỏ tiết kiệm mà giảm mục tiêu xuống còn 8%, sau đó tăng dần lại. Cách tiết kiệm tiền dài hạn nằm ở sự linh hoạt, không phải ở con số tuyệt đối.
常见问题
Nên tiết kiệm bao nhiêu phần trăm thu nhập mỗi tháng?
Phần lớn chuyên gia tài chính cá nhân khuyến nghị 20% thu nhập, nhưng con số thực tế phụ thuộc vào chi phí cố định của bạn. Nếu chi phí cố định đang chiếm trên 60% thu nhập, hãy bắt đầu ở mức 5–10% rồi tăng dần mỗi quý.
Làm sao tiết kiệm tiền khi thu nhập chỉ đủ chi tiêu?
Hãy xử lý theo thứ tự: cắt các khoản cố định không cần thiết trước, sau đó tách một khoản nhỏ 3–5% ngay khi nhận lương, cuối cùng mới tìm cách tăng thu nhập. Chỉ cắt chi tiêu mà không tăng thu nhập thì trần tiết kiệm sẽ rất thấp.
Ghi chép chi tiêu trong bao lâu là đủ?
30 ngày là mức tối thiểu để thấy được chu kỳ chi tiêu, gồm cả các khoản phát sinh theo tuần và theo tháng. Ghi 7 ngày thường chỉ phản ánh chi phí ăn uống, bỏ sót hóa đơn định kỳ.
Tự động hóa tiết kiệm có thực sự hiệu quả hơn tự chuyển khoản?
Có, vì nó loại bỏ yếu tố quyết định lặp lại mỗi tháng. Đặt lệnh chuyển khoản cố định vào ngày nhận lương giúp khoản tiết kiệm được ưu tiên trước khi chi tiêu, thay vì phụ thuộc vào số dư còn lại cuối tháng.
Có nên dùng quỹ khẩn cấp để đầu tư sinh lời không?
Không nên. Quỹ khẩn cấp cần thanh khoản cao và không biến động, thường là 3–6 tháng chi phí sinh hoạt gửi ở tài khoản tiết kiệm linh hoạt. Đầu tư chỉ nên dùng phần tiền nhàn rỗi sau khi quỹ này đã đủ.